Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mulai memanfaatkan kecerdasan buatan dalam mekanisme pengawasan pajak. Langkah ini menandai penggunaan teknologi untuk mendukung pelaksanaan tugas perpajakan, khususnya dalam mengawasi pemenuhan kewajiban wajib pajak. Pemanfaatan kecerdasan buatan tersebut berlangsung bersamaan dengan perhatian pemerintah terhadap keamanan dan kerahasiaan data yang tercatat dalam administrasi perpajakan.
Data wajib pajak merupakan bagian penting dalam penyelenggaraan administrasi pajak. Karena itu, penerapan teknologi dalam pengawasan tidak hanya berkaitan dengan kemampuan sistem untuk membantu proses kerja, tetapi juga dengan tanggung jawab menjaga informasi warga. Aspek kerahasiaan menjadi perhatian utama ketika DJP menyiapkan penggunaan kecerdasan buatan dalam mekanisme pengawasan pajak.
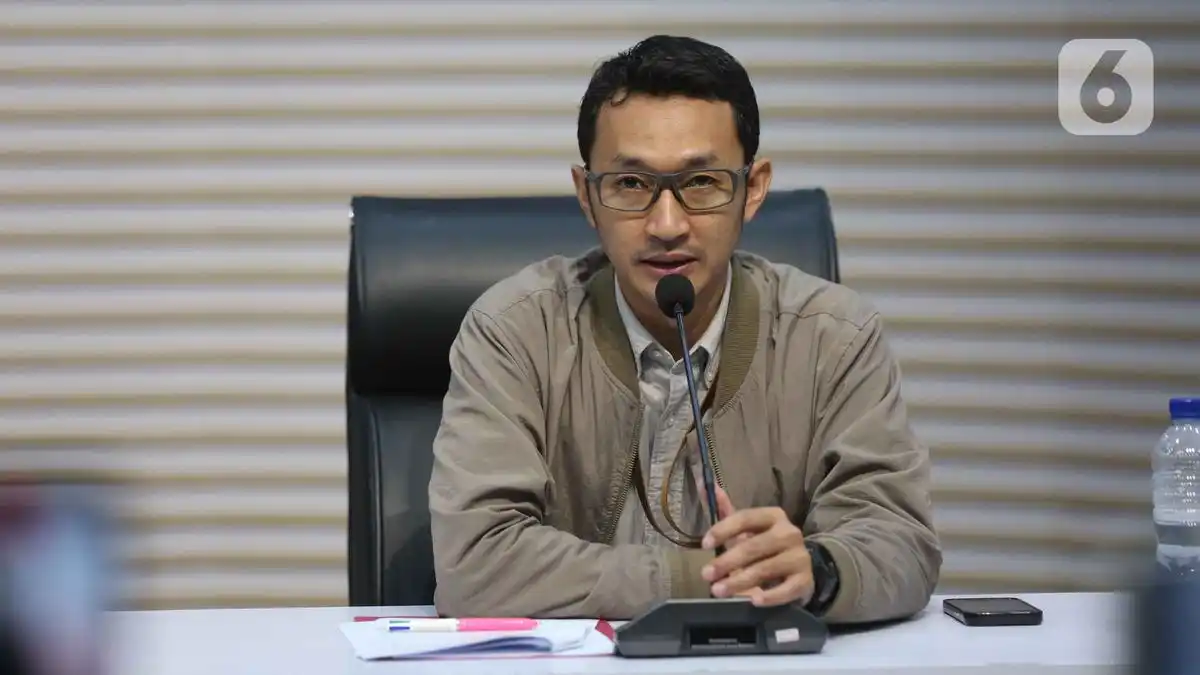
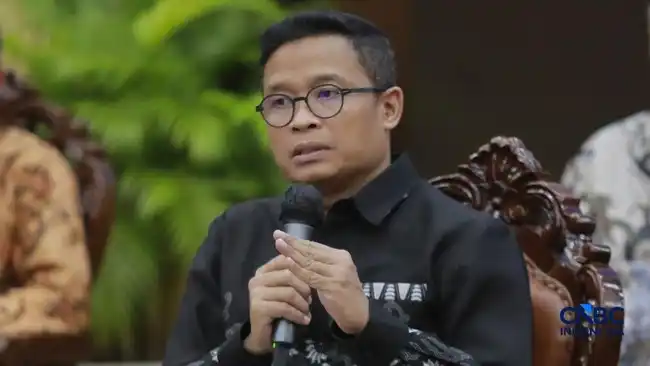
Direktur Jenderal Pajak Bimo Wijayanto memastikan bahwa terdapat komitmen serius untuk melindungi kerahasiaan data warga yang tercatat sebagai wajib pajak. Pernyataan tersebut menegaskan bahwa pemanfaatan kecerdasan buatan tidak mengesampingkan perlindungan terhadap informasi wajib pajak. Keamanan data ditempatkan sebagai bagian penting dalam pembahasan mengenai pengembangan dan pemanfaatan teknologi di lingkungan DJP.
Dengan demikian, rencana penggunaan kecerdasan buatan dalam pengawasan pajak memiliki dua sisi yang berjalan beriringan. Di satu sisi, teknologi mulai disiapkan untuk mendukung mekanisme pengawasan yang dijalankan DJP. Di sisi lain, pemerintah menegaskan perhatian terhadap kerahasiaan data warga. Penegasan dari Bimo Wijayanto menunjukkan bahwa komitmen menjaga informasi wajib pajak menjadi pertimbangan utama dalam langkah tersebut.
Pemerintah bersikap hati-hati terhadap penggunaan sumber terbuka dalam pengembangan kecerdasan artifisial untuk perpajakan. Sikap tersebut menegaskan bahwa pemanfaatan teknologi tidak akan dilakukan secara tergesa-gesa, terlebih ketika berkaitan dengan pengelolaan informasi dan pelaksanaan administrasi pajak. Setiap langkah perlu disesuaikan dengan kebutuhan pemerintah serta tujuan peningkatan kualitas layanan perpajakan.
Bimo menegaskan bahwa pemerintah tidak akan dengan mudah menggunakan sumber terbuka untuk memanfaatkan teknologi tersebut. Pernyataan ini menunjukkan adanya pertimbangan yang matang sebelum sumber terbuka dipakai dalam pengembangan AI perpajakan. Pemerintah memilih untuk tidak menjadikan ketersediaan teknologi sebagai satu-satunya dasar pengambilan keputusan, melainkan mempertimbangkan kesesuaiannya dengan kebutuhan penyelenggaraan perpajakan.
Sebagai gantinya, pemerintah berencana mengembangkan AI secara mandiri. Pilihan ini menjadi bagian dari upaya membangun kemampuan yang dapat disesuaikan dengan kebutuhan internal, terutama dalam mendukung layanan kepada wajib pajak, analisis data, dan administrasi pajak. Pengembangan secara mandiri juga menempatkan pemerintah sebagai pihak yang perlu terus memperkuat kapasitas dan pemahamannya terhadap teknologi tersebut.
Rencana itu sekaligus menjadi pekerjaan rumah yang harus dikerjakan secara berkelanjutan. Peningkatan kapasitas AI tidak hanya berkaitan dengan pemanfaatan teknologi yang tersedia, tetapi juga dengan kemampuan pemerintah untuk mengembangkan dan mengarahkannya sesuai kebutuhan perpajakan. Dalam konteks ini, AI diharapkan dapat mendukung pelaksanaan tugas secara lebih baik, tanpa mengubah prinsip kehati-hatian yang menjadi dasar pemerintah dalam menentukan sumber dan cara pemanfaatan teknologi.
Dengan demikian, pemerintah menempatkan pengembangan AI sebagai agenda yang membutuhkan kesiapan kapasitas, perencanaan, dan penyesuaian terhadap kebutuhan perpajakan. Sikap Bimo menegaskan bahwa pemerintah akan mengambil langkah secara selektif, sementara pengembangan mandiri dipersiapkan untuk memperkuat layanan, analisis data, serta administrasi pajak.
Pengembangan kecerdasan buatan untuk mendukung pengawasan pajak tidak hanya diarahkan pada pembangunan kapasitas di dalam negeri. Pemerintah juga mempertimbangkan kerja sama dengan sejumlah otoritas pajak di negara lain yang telah lebih dahulu mengembangkan dan memanfaatkan teknologi tersebut. Langkah ini dapat menjadi sarana untuk memperluas wawasan, memahami praktik yang relevan, serta mengidentifikasi pendekatan yang sesuai dengan kebutuhan administrasi perpajakan Indonesia.
China disebut sebagai salah satu pihak yang akan diajak bekerja sama dalam pengembangan tersebut. Otoritas pajak di negara itu dipandang memiliki pengalaman dalam pemanfaatan teknologi digital dan analisis data untuk mendukung proses pengawasan. Pengalaman dari negara lain dapat memberikan masukan mengenai tata kelola sistem, pengelolaan risiko, penguatan sumber daya manusia, serta perlindungan terhadap informasi wajib pajak.
Kerja sama lintas negara tersebut perlu ditempatkan sebagai upaya pendukung peningkatan kapasitas, bukan sebagai pengganti kebijakan dan pengembangan sistem nasional. Setiap pengetahuan atau praktik yang dipelajari tetap perlu disesuaikan dengan kerangka hukum, karakteristik administrasi perpajakan, dan prinsip perlindungan data yang berlaku di Indonesia. Dengan pendekatan itu, penggunaan teknologi dapat diarahkan untuk meningkatkan ketepatan pengawasan tanpa mengurangi hak dan keamanan wajib pajak.
Informasi mengenai rencana kolaborasi ini belum menunjukkan adanya kesepakatan resmi, jadwal pelaksanaan, maupun bentuk transfer teknologi tertentu. Karena itu, kerja sama dengan otoritas pajak negara lain masih perlu dipahami sebagai bagian dari rencana pengembangan dan penjajakan. Rincian mengenai pihak yang terlibat, ruang lingkup kegiatan, mekanisme pertukaran pengetahuan, dan bentuk dukungan teknologi baru dapat diketahui apabila pemerintah menyampaikan keterangan lebih lanjut.
Dalam mekanisme pengawasan pajak, pemanfaatan kecerdasan buatan (AI) dinilai dapat memberikan manfaat yang signifikan. Bimo menjelaskan bahwa teknologi tersebut mampu memproses data dalam jumlah besar dengan sangat cepat, sehingga otoritas pajak dapat memperoleh gambaran yang lebih menyeluruh mengenai kondisi kepatuhan wajib pajak. Kecepatan pemrosesan ini penting karena data perpajakan terus bertambah dan memiliki karakter yang beragam, mulai dari informasi pelaporan hingga catatan transaksi yang relevan.
AI juga dapat membantu memeriksa kepatuhan secara lebih akurat melalui analisis terhadap pola dan keterkaitan data. Sistem ini berpotensi mendukung proses identifikasi ketidaksesuaian secara lebih terukur, sekaligus membantu petugas menentukan informasi yang perlu ditindaklanjuti. Dengan dukungan tersebut, pengawasan dapat dilakukan secara lebih efisien dan berbasis risiko, tanpa semata-mata mengandalkan pemeriksaan manual. Penerapan teknologi tetap perlu berjalan dengan tata kelola yang baik, termasuk perlindungan kerahasiaan data wajib pajak sebagai prioritas.
Selain mendukung pengawasan, AI dapat memperkuat layanan perpajakan. Teknologi ini mampu menjawab pertanyaan rutin wajib pajak secara otomatis, sehingga informasi dasar dapat diperoleh dengan lebih cepat dan mudah. Layanan semacam itu juga dapat membantu mengurangi beban petugas, agar mereka dapat memusatkan perhatian pada persoalan yang memerlukan penilaian dan penanganan lebih mendalam. Menurut Bimo, konsep smart taxation membutuhkan teknologi terdepan seperti AI yang tersedia saat ini, bukan sekadar gagasan untuk memenuhi kebutuhan masa depan. Pernyataan tersebut disampaikan Bimo pada Selasa, 13 Oktober 2026, kepada awak media di Senayan, Jakarta Pusat.
Baca juga: Koramil Jajaran Laksanakan Pendampingan Dan Pengawasan Ketahanan Pangan Dalam Proses perawatan Tanaman Padi | Siapkan Capex Rp400 Miliar Lebih, ACES Targetkan hingga 75 Gerai Baru | Pengawasan Ketat OJK terhadap Judi Online