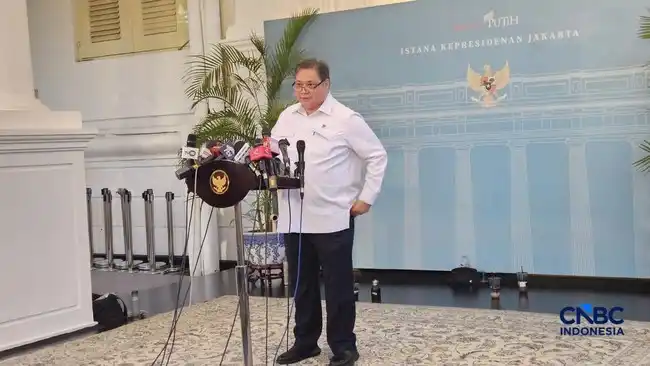
Jakarta | Pemerintah memastikan pembaruan batas Penghasilan Tidak Kena Pajak (PTKP) akan diberlakukan pada 2027. Kepastian mengenai waktu penerapan kebijakan tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto dalam konferensi pers di kantornya, Jakarta, Kamis (5/11/2026). Dalam kesempatan itu, Airlangga menyatakan bahwa PTKP akan diberlakukan tahun depan. Pernyataan tersebut menjadi penegasan pemerintah mengenai tahun pelaksanaan penyesuaian batas PTKP yang sebelumnya menjadi perhatian dalam pembahasan kebijakan perpajakan.
Airlangga menyampaikan bahwa pemberlakuan PTKP berlangsung pada tahun depan, yakni 2027. Dengan demikian, informasi yang dipastikan dalam konferensi pers itu adalah waktu berlakunya pembaruan tersebut. Pemerintah menempatkan pelaksanaan penyesuaian pada tahun 2027, bukan pada tahun penyampaian keterangan. Airlangga tidak menyampaikan bahwa perubahan batas PTKP langsung berlaku ketika konferensi pers berlangsung. Pokok kabar yang disampaikan adalah bahwa batas PTKP akan diperbarui dan mulai diberlakukan pada tahun depan.
Keterangan itu disampaikan langsung oleh Airlangga saat berbicara kepada wartawan di kantornya di Jakarta. Konferensi pers berlangsung pada Kamis, 5 November 2026. Dalam keterangannya, ia memastikan tahun pelaksanaan PTKP dengan menyebut bahwa kebijakan itu akan diberlakukan tahun depan. Pernyataan tersebut memberikan kepastian mengenai sasaran waktu penerapan, yaitu 2027. Karena itu, pembaruan batas PTKP perlu dipahami sebagai kebijakan yang ditargetkan berlaku pada tahun tersebut, sesuai dengan penegasan yang disampaikan pemerintah.
Untuk saat ini, inti pengumuman pemerintah berkaitan dengan jadwal pemberlakuan penyesuaian PTKP. Airlangga memastikan kebijakan itu akan berlaku pada 2027, sebagaimana disampaikannya dalam konferensi pers di Jakarta. Pernyataan tersebut tidak mengubah pokok informasi: pembaruan batas PTKP ditujukan untuk diberlakukan tahun depan. Keterangan pemerintah ini menjadi dasar kepastian mengenai waktu pelaksanaan yang disampaikan kepada publik. Dengan demikian, fokus pengumuman adalah tahun berlakunya penyesuaian, yakni 2027, berdasarkan pernyataan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto pada 5 November 2026.
Target penyesuaian Penghasilan Tidak Kena Pajak (PTKP) pada 2027 tidak berarti ambang batas baru akan langsung berlaku sejak 1 Januari tahun tersebut. Pemerintah masih membahas besaran penghasilan yang akan dibebaskan dari pajak, sehingga jadwal penerapannya belum dapat dipastikan. Dengan demikian, masyarakat perlu membedakan tahun yang ditargetkan untuk pemberlakuan kebijakan dan tanggal efektif ketika aturan baru mulai digunakan.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan bahwa pembahasan lintas kementerian mengenai nilai baru PTKP masih berlangsung. Proses tersebut belum rampung, sehingga pemerintah belum menetapkan angka final maupun waktu pasti penerapannya. Koordinasi antarkementerian diperlukan untuk membahas usulan perubahan dan memastikan kebijakan tersebut dapat dipertimbangkan dalam kerangka perpajakan yang lebih luas. Selama pembahasan belum selesai, belum ada ketentuan baru yang dapat dijadikan dasar untuk menyimpulkan kapan batas penghasilan bebas pajak akan berubah.
Dalam pernyataannya, Airlangga juga memberi sinyal bahwa penerapan tidak harus dimulai pada Januari. Artinya, apabila penyesuaian tetap ditargetkan berlaku pada 2027, pelaksanaannya masih mungkin dilakukan setelah awal tahun, bergantung pada hasil pembahasan dan keputusan pemerintah. Namun, kemungkinan tersebut bukanlah jadwal resmi. Belum disebutkan apakah perubahan akan berlaku pada bulan tertentu, atau bagaimana tanggal efektifnya akan ditetapkan. Karena itu, informasi yang tersedia saat ini belum cukup untuk memastikan kapan wajib pajak akan mulai menggunakan ambang batas yang baru.
Ketidakpastian waktu ini penting diperhatikan oleh pekerja, pemberi kerja, dan pihak yang mengelola penghitungan pajak. Sebelum ada keputusan resmi, mereka sebaiknya tidak menganggap bahwa ketentuan baru otomatis berlaku sejak awal 2027 ataupun mengubah perhitungan berdasarkan angka yang masih dibahas. Acuan yang berlaku tetap perlu mengikuti aturan resmi yang sudah ditetapkan pemerintah. Perkembangan mengenai nilai dan jadwal PTKP dapat dipantau melalui pengumuman kementerian terkait. Jadi, meski sasaran kebijakan berada pada 2027, penerapannya tidak dimulai Januari dan tanggal pastinya masih menunggu penyelesaian pembahasan lintas kementerian.
Batas Penghasilan Tidak Kena Pajak (PTKP) yang berlaku saat ini adalah Rp54 juta per tahun. Jika dihitung secara bulanan, nilai tersebut setara dengan Rp4,5 juta. Besaran ini menjadi acuan dalam menentukan bagian penghasilan wajib pajak orang pribadi yang tidak dikenai pajak penghasilan. Karena itu, setiap perubahan terhadap batas PTKP dapat memengaruhi perhitungan pajak bagi pekerja maupun pemberi kerja, terutama dalam penghitungan pajak atas penghasilan karyawan.
Meski penyesuaian PTKP ditargetkan berlaku pada 2027, besaran baru dan keputusan akhirnya belum ditetapkan. Wakil Menteri Keuangan Juda Agung sebelumnya menyampaikan bahwa pemerintah masih mengkaji kemungkinan perubahan batas tersebut. Dengan demikian, rencana penyesuaian belum dapat diperlakukan sebagai ketentuan yang sudah berlaku, dan angka Rp54 juta per tahun masih menjadi batas yang digunakan saat ini. Pemerintah perlu menyelesaikan pembahasan sebelum menetapkan apakah nilai itu akan dinaikkan dan kapan aturan baru mulai diterapkan.
Juda menyampaikan keterangan tersebut ketika dikonfirmasi awak media di Gedung Ali Wardhana, Jakarta, Senin (2/11/2026). Ia menegaskan bahwa pembahasan mengenai perubahan PTKP belum selesai. Pernyataan ini menunjukkan bahwa proses kajian masih berjalan dan belum menghasilkan keputusan final. Informasi mengenai target waktu penerapan perlu dibedakan dari penetapan resmi: target memberi gambaran rencana, sedangkan perubahan nominal dan tanggal berlakunya tetap menunggu keputusan pemerintah.
Bagi masyarakat, kepastian mengenai batas baru penting untuk memperkirakan dampak kebijakan terhadap penghasilan setelah pajak. Namun, sebelum ada pengumuman resmi, wajib pajak sebaiknya merujuk pada ketentuan yang berlaku dan tidak menganggap angka atau jadwal yang masih dibahas sebagai keputusan. Pemerintah juga perlu menjelaskan dasar perhitungan, kelompok wajib pajak yang terdampak, serta mekanisme penerapannya apabila penyesuaian disetujui. Penjelasan tersebut akan membantu wajib pajak dan pelaku usaha menyiapkan administrasi dengan tepat. Sampai proses kajian tuntas, besaran PTKP tetap Rp54 juta setahun atau Rp4,5 juta sebulan, sementara usulan perubahan masih menunggu keputusan akhir.Wacana penyesuaian Penghasilan Tidak Kena Pajak (PTKP) muncul dalam pembahasan paket insentif pajak yang diumumkan pemerintah untuk diberlakukan pada 2027. Dalam pemaparan paket tersebut, pemerintah menyebut rencana membahas kembali besaran PTKP sebagai salah satu isu kebijakan perpajakan. Pengumuman itu menandai tahap awal pembicaraan, bukan kepastian bahwa perubahan telah ditetapkan atau langsung berlaku pada awal tahun.
Pada gagasan awal yang disampaikan, batas PTKP direncanakan untuk dikaitkan dengan Upah Minimum Provinsi (UMP). Acuan ini menjadi titik pembahasan karena UMP berbeda antarprovinsi dan dapat berubah dari waktu ke waktu. Jika dijadikan pertimbangan, keterkaitan tersebut berpotensi membawa diskusi pada cara menentukan batas yang sesuai, termasuk bagaimana memperhitungkan perbedaan kondisi wilayah. Namun, rincian mekanisme, besaran baru, dan waktu penerapan masih perlu dibahas lebih lanjut oleh pemerintah. Karena itu, rencana tersebut sebaiknya dipahami sebagai wacana kebijakan yang masih dalam proses, bukan aturan pajak yang sudah berlaku.
Perhatian terhadap rencana ini berkaitan dengan pengaruh PTKP terhadap penghasilan yang menjadi dasar penghitungan pajak pekerja. Perubahan ambang batas dapat memengaruhi besarnya penghasilan yang tidak dikenai pajak dan, pada akhirnya, beban pajak yang ditanggung sebagian wajib pajak. Pemerintah menyebut penyesuaian PTKP sebagai salah satu langkah yang berpotensi mendukung daya beli, terutama bagi pekerja berpenghasilan menengah ke bawah, apabila beban pajaknya dapat berkurang. Dampak tersebut masih merupakan potensi yang bergantung pada rancangan akhir kebijakan dan penerapannya. Dengan demikian, pembahasan PTKP dalam paket insentif 2027 menjadi penting untuk dicermati, baik dari sisi tujuan dukungan bagi pekerja maupun kejelasan ketentuan yang kelak diputuskan.
Baca juga: DJP Siapkan Skenario Jika Batas PTKP Diubah Mulai 2027 | Skema Penjaminan Polis LPS Mulai 2027 dan Ketentuan Kepesertaannya | Penyesuaian Harga Lahan Jabodetabek pada 2025, Jakarta Tetap Paling Mahal 85 kunjungan