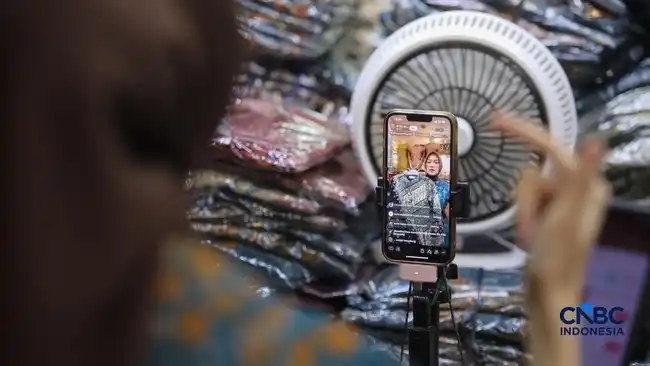
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa pedagang orang pribadi yang berjualan melalui marketplace dan memiliki penghasilan bruto tidak lebih dari Rp500 juta dalam satu tahun tidak dikenai pemungutan Pajak Penghasilan (PPh) Pasal 22 oleh platform. Penegasan ini memberikan kejelasan mengenai perlakuan pajak atas transaksi perdagangan yang berlangsung melalui sarana digital, khususnya bagi pelaku usaha dengan omzet tahunan hingga batas tersebut.
Dengan demikian, pedagang yang penghasilan brutonya masih berada dalam batas Rp500 juta per tahun tetap tidak dipungut PPh Pasal 22 ketika menjalankan kegiatan penjualan melalui marketplace. Ketentuan tersebut berlaku dalam konteks pemungutan yang dilakukan oleh platform terhadap pedagang orang pribadi, sebagaimana ditegaskan oleh Direktorat Jenderal Pajak.
Pernyataan Bimo disampaikan dalam media gathering Kementerian Keuangan yang berlangsung di Bogor. Penegasan tersebut dikutip pada 5 Oktober 2026, ketika pemerintah memberikan penjelasan mengenai ketentuan PPh Pasal 22 bagi pelaku usaha yang memanfaatkan marketplace sebagai saluran penjualan. Informasi ini menempatkan batas penghasilan bruto Rp500 juta per tahun sebagai poin utama dalam penjelasan mengenai pemungutan pajak oleh platform.
Penjelasan dari Direktur Jenderal Pajak tersebut menegaskan bahwa pedagang online dengan omzet sampai dengan Rp500 juta dalam satu tahun tidak termasuk pihak yang dikenai pemungutan PPh Pasal 22 oleh marketplace. Keterangan ini disampaikan untuk memperjelas posisi pedagang orang pribadi dalam ketentuan yang berkaitan dengan transaksi melalui platform digital.
Bimo menjelaskan bahwa PPh Pasal 22 yang telah dipungut oleh marketplace tidak serta-merta menjadi beban pajak tambahan yang berdiri di luar kewajiban perpajakan pedagang. Pemungutan tersebut merupakan bagian dari mekanisme administrasi pajak yang dapat diperhitungkan ketika pedagang menghitung kewajiban PPh dalam satu tahun pajak. Dengan demikian, pajak yang sudah dipotong atau dipungut oleh platform tetap memiliki hubungan langsung dengan penghitungan pajak penghasilan pedagang.
Bagi pedagang dalam negeri yang menggunakan tarif umum, PPh Pasal 22 dari transaksi melalui marketplace dapat diperlakukan sebagai kredit pajak. Nilai tersebut dapat digunakan untuk mengurangi PPh terutang pada akhir tahun. Perhitungannya dilakukan ketika pedagang menyusun Surat Pemberitahuan Tahunan PPh, dengan memperhitungkan seluruh penghasilan, biaya yang diakui, serta pajak yang sebelumnya telah dipungut oleh pihak lain sesuai ketentuan.
Melalui mekanisme kredit pajak, jumlah PPh yang masih harus dibayar dapat berkurang sebesar pajak yang telah dipungut dan dapat dibuktikan. Pedagang perlu menyimpan dokumen atau bukti pemungutan dari marketplace sebagai dasar pencatatan dan pelaporan. Bukti tersebut penting apabila diperlukan dalam proses pengisian SPT Tahunan maupun ketika otoritas pajak melakukan pemeriksaan atas kewajiban perpajakan.
Penjelasan ini menegaskan bahwa pemungutan oleh marketplace tidak dijelaskan sebagai pungutan tambahan di luar mekanisme penghitungan pajak penghasilan. Perlakuannya bergantung pada status dan metode penghitungan pajak pedagang. Pedagang dalam negeri yang memakai tarif umum dapat memperhitungkan PPh Pasal 22 tersebut sebagai kredit pajak dalam SPT Tahunan. Karena itu, pedagang perlu memahami dasar pengenaan, jumlah yang dipungut, serta cara mencantumkannya agar kewajiban pajak yang dilaporkan mencerminkan pajak yang telah dibayar melalui platform.
Dua ketentuan utama dalam pemungutan pajak melalui marketplace, yaitu pengecualian bagi pedagang dengan omzet bruto sampai dengan Rp500 juta dan pengkreditan PPh Pasal 22 yang telah dipungut, merupakan bagian dari upaya pemerintah melindungi usaha kecil. Kebijakan tersebut mempertimbangkan bahwa tidak semua pelaku usaha memiliki kapasitas keuangan dan administrasi yang sama. Dengan memberikan pengecualian sesuai batas omzet, pemerintah berupaya mencegah pajak menjadi beban yang terlalu berat bagi pedagang berskala kecil, terutama mereka yang baru mengembangkan kegiatan usahanya melalui platform digital.
Pada saat yang sama, mekanisme pengkreditan pajak dimaksudkan untuk menjaga agar pungutan yang telah dilakukan tidak menimbulkan pembayaran pajak secara berlebihan. Pajak yang sudah dipungut dapat diperhitungkan dalam pemenuhan kewajiban perpajakan sesuai ketentuan yang berlaku. Dengan demikian, sistem tersebut tetap mendukung penerimaan negara, tetapi juga memperhatikan kemampuan dan kondisi nyata pelaku usaha.
Pemerintah juga berupaya menciptakan perlakuan yang setara perdagangan online dan offline. Ketentuan bagi marketplace tidak dimaksudkan untuk memberikan keunggulan atau tekanan yang tidak proporsional terhadap salah satu model usaha, melainkan untuk memastikan aktivitas perdagangan dalam berbagai saluran berada dalam kerangka perpajakan yang tertib, adil, dan konsisten. Pendekatan ini penting karena perkembangan transaksi digital harus tetap berjalan seiring dengan prinsip kesetaraan dalam pemungutan pajak.
Selain perlindungan bagi pedagang, penyederhanaan administrasi menjadi perhatian penting. Pemerintah berusaha menghindari kewajiban yang tidak diperlukan, baik bagi marketplace maupun pelaku usaha, agar pelaksanaan aturan dapat berlangsung efisien. Kejelasan mengenai pengecualian dan pengkreditan pajak diharapkan memberikan kepastian hukum serta memudahkan pemenuhan kewajiban. Dengan pelayanan kebijakan yang lebih sederhana, pelaku usaha dapat berkonsentrasi pada kegiatan perdagangan tanpa menghadapi beban administrasi baru, sementara pengawasan dan pemungutan pajak tetap dapat dilakukan secara teratur.
Pelaksanaan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui empat marketplace dijadwalkan dimulai pada 1 Oktober 2026. Penerapan ini menjadi bagian dari penataan administrasi perpajakan dalam kegiatan perdagangan melalui sistem elektronik. Marketplace yang ditunjuk akan menjalankan fungsi pemungut sesuai ketentuan yang berlaku, termasuk menghitung, memungut, menyetorkan, dan melaporkan pajak berdasarkan transaksi pedagang yang memenuhi kriteria. Mekanisme tersebut diharapkan dapat memberikan proses yang lebih terstruktur, baik bagi otoritas pajak maupun pelaku usaha.
Keputusan penunjukan platform sebagai pemungut diterbitkan setelah mempertimbangkan kesiapan administrasi dan sistem masing-masing marketplace. Pertimbangan itu juga mencakup masukan yang disampaikan oleh pihak marketplace serta pelaku usaha selama proses persiapan. Dengan demikian, penerapan kebijakan tidak dilakukan secara mendadak, melainkan melalui pembahasan dan penyesuaian agar pelaksanaannya dapat berlangsung secara efektif. Pemerintah telah mempersiapkan dan mendiskusikan kebijakan ini bersama pelaku marketplace sejak 2025, termasuk membahas aspek teknis, alur data, dan pemenuhan kewajiban administrasi.
Bimo menegaskan bahwa PPh Pasal 22 marketplace bukan merupakan pajak baru dan bukan pula penambahan tarif bagi pedagang. Kebijakan tersebut mengatur mekanisme pemungutan pajak melalui platform yang digunakan dalam transaksi, sehingga pedagang tidak perlu menjalankan seluruh proses secara terpisah. Bagi pelaku usaha, pengaturan ini diarahkan untuk membuat pemenuhan kewajiban perpajakan menjadi lebih sederhana, tertib, dan memiliki kepastian. Pelaksanaan melalui marketplace juga diharapkan membantu membangun administrasi transaksi yang lebih jelas tanpa mengubah prinsip dasar pengenaan pajak yang telah berlaku.