Jakarta | Bank Indonesia mengingatkan masyarakat untuk memeriksa nama penerima sebelum menyelesaikan pembayaran menggunakan QRIS. Imbauan ini disampaikan Gubernur BI Destry Damayanti sebagai langkah sederhana namun penting untuk memastikan dana masuk kepada pihak yang dituju. Dalam praktiknya, transaksi digital sering berlangsung hanya dalam beberapa detik, sehingga pengguna dapat terburu-buru menekan tombol konfirmasi tanpa membaca kembali informasi penerima yang tampil di layar.
Destry menyampaikan hal tersebut dalam wawancara eksklusif di program Central Banking, yang dikutip pada Senin, 12 Oktober 2026. Ia menekankan bahwa pengguna perlu memperlakukan pembayaran melalui QRIS dengan kehati-hatian yang sama seperti ketika mengirim uang melalui metode pembayaran lainnya. Sebelum transaksi diselesaikan, nama penerima perlu dicocokkan dengan pihak atau merchant yang memang hendak dituju. Pemeriksaan singkat tersebut dapat membantu mengurangi kemungkinan salah transfer akibat kelalaian, kesalahan memilih kode, atau ketidaksesuaian informasi pada layar.
QRIS memungkinkan pembayaran dilakukan secara praktis dengan memindai kode atau mengetuk perangkat yang mendukung transaksi nirsentuh. Kemudahan ini membuat proses pembayaran menjadi lebih cepat, tetapi pada saat yang sama dapat mendorong kebiasaan langsung mengonfirmasi transaksi setelah pemindaian. Karena itu, pengguna sebaiknya tidak hanya memperhatikan keberhasilan pemindaian, melainkan juga meninjau nama penerima dan nominal pembayaran sebelum memberikan persetujuan akhir. Jika informasi yang muncul tidak sesuai, transaksi sebaiknya dihentikan dan pengguna perlu meminta klarifikasi kepada pihak yang menerima pembayaran. Langkah tersebut merupakan bagian dari kehati-hatian dasar dalam menggunakan layanan pembayaran digital, terutama di tengah meningkatnya penggunaan QRIS untuk berbagai kebutuhan sehari-hari.
Menurut Destry, memeriksa nama penerima sebelum melanjutkan transaksi QRIS merupakan langkah sederhana yang seharusnya menjadi bagian dari kebiasaan setiap pengguna. Pemeriksaan tersebut tidak memerlukan waktu lama, tetapi kerap terlewat karena masyarakat lebih berfokus pada penyelesaian pembayaran. Ketika perhatian utama hanya diarahkan pada kecepatan dan kemudahan transaksi, informasi mengenai identitas pihak penerima dapat luput dari perhatian. Padahal, nama yang tampil pada aplikasi atau perangkat pembayaran menjadi informasi penting untuk memastikan tujuan pengiriman dana sesuai dengan yang dikehendaki.
Pernyataan Destry menekankan bahwa pengguna perlu berhenti sejenak untuk melihat kembali detail penerima sebelum transaksi dikonfirmasi. Artinya, proses pembayaran tidak seharusnya dipandang semata-mata sebagai kegiatan menekan tombol dan menunggu transaksi selesai. Pengguna perlu memastikan bahwa uang benar-benar dikirim kepada pihak yang dimaksud. Sikap teliti tersebut merupakan bentuk tanggung jawab dalam menggunakan layanan pembayaran digital, sekaligus membantu menjadikan pemeriksaan identitas sebagai tahap yang wajar dalam setiap transaksi QRIS.
Imbauan ini juga menunjukkan bahwa penguatan ekosistem pembayaran digital tidak cukup dilakukan melalui pengembangan teknologi. Kemudahan, kecepatan, dan keamanan sistem perlu disertai pemahaman masyarakat mengenai cara menggunakannya secara tepat. Peningkatan literasi dan kesadaran pengguna menjadi unsur penting agar fitur yang tersedia dapat dimanfaatkan dengan cermat. Dengan memahami pentingnya memeriksa nama penerima, masyarakat diharapkan tidak hanya mampu melakukan pembayaran secara praktis, tetapi juga lebih berhati-hati dalam memastikan setiap transaksi ditujukan kepada pihak yang benar. Kebiasaan sederhana ini dapat memperkuat kepercayaan terhadap pembayaran digital.
Imbauan Bank Indonesia (BI) agar pengguna memastikan identitas penerima sebelum menyelesaikan transaksi disampaikan ketika pemakaian QRIS terus berkembang di berbagai lapisan masyarakat. Sistem pembayaran berbasis kode QR tersebut kini telah digunakan oleh 67 juta pengguna dan 46,7 juta merchant. Dari jumlah merchant itu, sebanyak 96 persen merupakan pelaku usaha mikro, kecil, dan menengah (UMKM). Data tersebut menunjukkan bahwa QRIS tidak hanya digunakan oleh perusahaan besar atau gerai ritel modern, tetapi juga telah menjadi sarana pembayaran bagi pelaku usaha di tingkat lokal.
BI meluncurkan QRIS pada 17 Agustus 2019 sebagai standar kode QR pembayaran di Indonesia. Sebelum penerapan standar ini, sejumlah bank masih menggunakan kode QR masing-masing. Kondisi tersebut berpotensi membuat konsumen dan pedagang menghadapi sistem yang berbeda-beda saat melakukan pembayaran digital. Melalui kebijakan yang konsisten dan penerapan standar yang sama, QRIS terus berjalan serta semakin luas digunakan dalam kegiatan ekonomi sehari-hari.
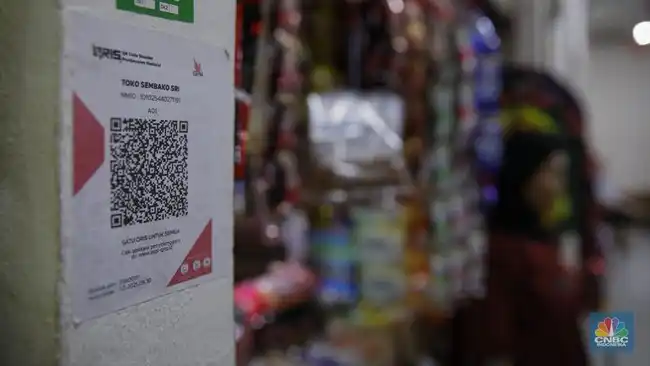
Perluasan tersebut terlihat dari pemanfaatan QRIS di berbagai lokasi, termasuk pasar-pasar basah. Pedagang yang sebelumnya lebih banyak menerima uang tunai dapat menyediakan pilihan pembayaran digital tanpa harus menggunakan banyak kode QR dari penyedia yang berbeda. Bagi konsumen, penggunaan satu standar membantu menyederhanakan proses pembayaran, meskipun pemeriksaan nama dan identitas penerima tetap diperlukan untuk mengurangi risiko salah kirim atau penipuan.
Destry menilai QRIS memiliki sejumlah keunggulan yang mendukung pertumbuhannya. Keunggulan itu mencakup biaya yang murah, keamanan, serta keandalan dalam mendukung transaksi. Kombinasi tersebut membuat QRIS relevan bagi konsumen dan merchant, terutama UMKM yang membutuhkan metode pembayaran praktis dengan beban biaya yang terjangkau. Namun, kemudahan dan luasnya penggunaan tidak menghilangkan pentingnya kehati-hatian. Pengguna tetap perlu memeriksa nama penerima yang tampil pada aplikasi sebelum menekan tombol pembayaran.
Destry menekankan bahwa inovasi pembayaran harus berjalan seiring dengan penguatan sistem keamanan. Kemudahan dan kecepatan transaksi digital memang membuka akses yang lebih luas bagi masyarakat serta pelaku usaha, tetapi keterhubungan tersebut juga meningkatkan potensi risiko. Karena itu, penyelenggara sistem pembayaran perlu memastikan perlindungan data, keandalan infrastruktur, serta mekanisme mitigasi yang mampu merespons gangguan dan upaya penipuan secara cepat. Pengguna pun tetap perlu berperan dengan memeriksa identitas penerima sebelum menyelesaikan transaksi.
Bank Indonesia terus membangun infrastruktur yang menghubungkan sektor keuangan dengan berbagai pihak. BI-Fast telah terhubung dengan banyak institusi melalui open API, sehingga sektor riil, seperti perusahaan logistik dan rumah sakit, dapat terhubung langsung dengan sektor keuangan melalui satu platform. Integrasi ini memungkinkan proses pembayaran menjadi lebih efisien dan mendukung pengembangan layanan yang sesuai dengan kebutuhan masyarakat. Namun, semakin banyak pihak yang terhubung, semakin penting pula penerapan standar keamanan, pengawasan, serta pengelolaan risiko yang tepat. Setiap institusi harus menjaga kerahasiaan informasi dan memastikan sistemnya memenuhi ketentuan yang berlaku.
Pengembangan sistem pembayaran juga dilakukan melalui perluasan waktu layanan dan konektivitas antarnegara. BI-Fast telah beroperasi selama 24 jam sehari dan 7 hari seminggu, sehingga masyarakat dapat melakukan transfer secara lebih fleksibel. Di sisi lain, QRIS lintas negara terus diperluas untuk mendukung transaksi yang praktis bagi masyarakat ketika berada di luar negeri maupun bagi wisatawan mancanegara di Indonesia. Bank Indonesia telah menandatangani kerja sama dengan bank sentral Timor Leste, sementara sejumlah negara lain telah masuk dalam daftar kerja sama berikutnya. Perluasan ini menunjukkan bahwa modernisasi sistem pembayaran terus berlangsung, dengan keamanan transaksi dan mitigasi risiko sebagai bagian yang tidak terpisahkan dari setiap inovasi.
Baca juga: Dukungan Bobotoh Memukau Sandy Walsh Sebelum Duel Persija vs Persib | Persiapan Penting Sebelum Mengajak Anak Ikut Fun Run