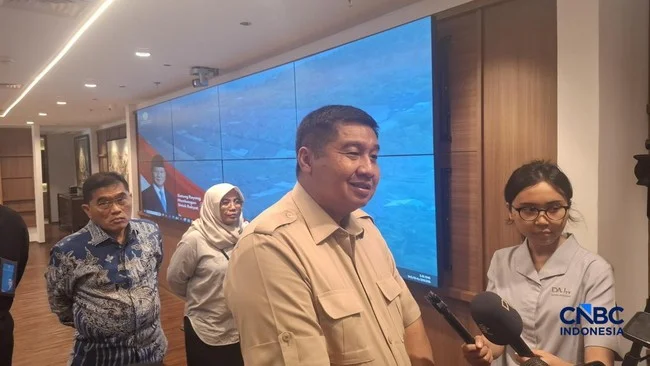
Jakarta | Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait mendorong agar kebijakan kredit perumahan turut membuka akses pembiayaan berbunga rendah bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Menurutnya, skema pembiayaan yang terjangkau perlu dirancang agar usaha kecil memperoleh kesempatan yang setara untuk berkembang, bukan hanya dinikmati perusahaan besar. Pesan tersebut ia sampaikan pada Rabu (11/11/2026) di kantor Kementerian Koordinator Bidang Perekonomian, Jakarta. Ia menekankan bahwa akses terhadap pinjaman dengan biaya wajar merupakan bagian penting dari kebijakan yang berpihak pada kebutuhan pelaku usaha.
Maruarar menilai tingkat bunga dan persyaratan pinjaman berpengaruh langsung terhadap kemampuan UMKM meningkatkan kapasitas usaha. Ketika beban bunga terlalu tinggi, sebagian pendapatan harus dialihkan untuk membayar biaya pembiayaan, sehingga ruang untuk mengembangkan kegiatan usaha menjadi terbatas. Sebaliknya, bunga yang rendah dan persyaratan yang dapat dipenuhi memberi pelaku usaha peluang untuk mengelola modal secara lebih leluasa. Dukungan tersebut dapat membantu mereka memenuhi kebutuhan operasional maupun meningkatkan kapasitas, tanpa terbebani biaya pinjaman yang tidak sebanding dengan kemampuan usaha.
Ia juga menyoroti ketimpangan ketika pengusaha besar dapat memperoleh bunga rendah, sementara UMKM menghadapi biaya pinjaman lebih tinggi. Menurut Maruarar, kebijakan pembiayaan semestinya tidak menempatkan usaha kecil pada posisi yang lebih berat. Perbedaan kemampuan dan skala usaha perlu dipertimbangkan saat merancang akses kredit, termasuk dalam pembiayaan yang berkaitan dengan perumahan. Dengan demikian, pelaku UMKM memiliki kesempatan yang lebih adil untuk memperoleh dukungan modal. Pesan itu menegaskan bahwa sasaran kebijakan bukan sekadar menyalurkan pembiayaan, melainkan memastikan manfaatnya dapat dijangkau oleh kelompok usaha yang membutuhkan. Pendekatan dengan bunga terjangkau dan persyaratan yang realistis diharapkan membantu usaha kecil tumbuh, sekaligus membuat program pembiayaan lebih inklusif dan tidak membebankan biaya tinggi kepada UMKM dibandingkan kepada pengusaha besar.
Maruarar menyebut kebijakan pinjaman hingga Rp100 juta tanpa agunan sebagai salah satu langkah untuk memperkuat ekonomi rakyat. Skema ini dirancang agar pelaku usaha mikro, kecil, dan menengah (UMKM) lebih mudah memperoleh modal usaha, tanpa harus menyediakan jaminan aset. Dengan demikian, akses pembiayaan dapat menjadi lebih terbuka bagi usaha yang membutuhkan dukungan dana untuk menjalankan atau mengembangkan kegiatan bisnisnya.
Bunga pinjaman ditetapkan sebesar 0,5% per bulan. Tingkat biaya tersebut menjadi bagian penting dari skema karena pembiayaan tidak hanya perlu mudah dijangkau, tetapi juga perlu memiliki beban yang lebih terjangkau bagi peminjam. Akses terhadap modal dengan biaya yang jelas dapat membantu pelaku UMKM mempertimbangkan penggunaan dana secara lebih terukur, sesuai kebutuhan usaha mereka. Kebijakan ini menempatkan kemudahan memperoleh pinjaman dan keterjangkauan biaya sebagai dua aspek yang saling berkaitan.
Tanpa kewajiban agunan, pelaku UMKM dapat mengakses pembiayaan tanpa perlu mengikat aset sebagai jaminan. Hal ini menjadi perubahan penting bagi usaha yang memerlukan modal, tetapi menghadapi keterbatasan dalam menyediakan jaminan. Pinjaman tersebut diharapkan dapat mendukung kebutuhan usaha dan memperkuat peran UMKM dalam perekonomian rakyat. Besaran pinjaman hingga Rp100 juta memberi ruang pembiayaan yang dapat dimanfaatkan sesuai kebutuhan, sementara bunga 0,5% per bulan memberikan gambaran mengenai biaya yang dikenakan. Melalui pendekatan tersebut, kebijakan ini berupaya mengurangi hambatan pembiayaan dan mendorong kegiatan ekonomi masyarakat melalui dukungan modal yang lebih mudah diperoleh. Penjelasan Maruarar menegaskan bahwa sasaran utamanya adalah memperkuat ekonomi rakyat dengan menyediakan pilihan pembiayaan yang tidak mensyaratkan agunan dan menawarkan bunga yang relatif terjangkau. Skema ini menjadi bagian dari upaya memperluas akses modal bagi pelaku UMKM, sehingga kebutuhan pembiayaan usaha dapat ditangani melalui pinjaman yang lebih mudah diakses. Dengan akses modal yang demikian, pelaku usaha memiliki kesempatan memperoleh dukungan dana untuk menopang kegiatan ekonomi mereka, tanpa beban persyaratan agunan sebagaimana pada pinjaman yang mensyaratkannya. Kebijakan tersebut menekankan tersedianya pembiayaan yang lebih terjangkau dan dapat membantu UMKM memperoleh modal secara lebih praktis.
Hingga 10 November 2026, realisasi Kredit Program Perumahan tercatat mencapai Rp29,6 triliun, setara 70,98% dari target yang telah ditetapkan. Penyaluran tersebut menggambarkan dukungan pembiayaan yang menjangkau berbagai pelaku dan kebutuhan dalam sektor perumahan. Kredit tidak hanya diarahkan kepada masyarakat yang memerlukan pembiayaan rumah, tetapi juga kepada usaha-usaha yang berperan dalam pembangunan, penyediaan bahan, dan pelaksanaan pekerjaan konstruksi. Dengan cakupan tersebut, program ini mendukung kegiatan perumahan dari sisi permintaan maupun rantai pasok usaha.
Dalam penyaluran Kredit Usaha Rakyat (KUR), pengembang perumahan menerima pembiayaan sebesar Rp5,83 triliun. Pedagang bahan baku atau bahan bangunan memperoleh Rp3,16 triliun, sementara penyedia jasa konstruksi menerima Rp1,18 triliun. Ketiga kelompok ini memiliki peran berbeda namun saling terkait dalam menghadirkan rumah. Pengembang menjalankan pembangunan hunian, pedagang memasok material yang dibutuhkan, dan penyedia jasa konstruksi melaksanakan pekerjaan di lapangan. Akses kredit bagi masing-masing kelompok dapat membantu menjaga kesinambungan kegiatan usaha serta mendukung kapasitas mereka untuk memenuhi kebutuhan sektor perumahan.
Maruarar menyampaikan bahwa sekitar Rp10 triliun dialokasikan untuk mendukung ekosistem usaha sektor perumahan. Alokasi tersebut mencakup pembiayaan bagi pengembang, pedagang bahan bangunan, serta penyedia jasa konstruksi, sebagaimana tercermin dalam penyaluran KUR. Dukungan kepada pelaku usaha ini melengkapi pembiayaan bagi masyarakat yang membutuhkan rumah, sehingga program tidak hanya berfokus pada pembelian atau perbaikan hunian. Keterhubungan pembiayaan usaha dan kebutuhan rumah tangga menjadi bagian penting dari pendekatan tersebut. Capaian Rp29,6 triliun menunjukkan realisasi program yang telah berjalan, sementara angka 70,98% memberikan gambaran posisinya terhadap target. Penyaluran berikutnya dapat terus memperluas akses kredit bagi pelaku usaha dan masyarakat sesuai kebutuhan pembiayaan perumahan.
Dukungan pembiayaan perumahan bagi masyarakat mencakup beragam kebutuhan, mulai dari memperbaiki hunian yang telah ditempati hingga memiliki rumah melalui pembelian atau pembangunan. Alokasi terbesar diarahkan untuk renovasi, yakni sekitar 95,37 ribu rumah dengan nilai pembiayaan Rp14,25 triliun. Skema ini membantu keluarga meningkatkan kelayakan dan kenyamanan tempat tinggal tanpa harus memulai proses kepemilikan dari awal. Perbaikan rumah juga dapat menjawab kebutuhan mendesak, seperti memperkuat bagian bangunan, memperbaiki sanitasi, atau menata ruang agar lebih sesuai dengan kebutuhan penghuni. Dengan dukungan yang menjangkau puluhan ribu rumah, renovasi menjadi komponen utama dalam sasaran pembiayaan masyarakat.
Selain renovasi, pembiayaan diarahkan untuk membantu sekitar 11 ribu rumah tangga membeli rumah, dengan nilai mencapai Rp3,15 triliun. Dukungan ini membuka kesempatan bagi masyarakat untuk memperoleh hunian melalui transaksi pembelian, terutama bagi mereka yang memerlukan bantuan pembiayaan agar rencana memiliki rumah dapat diwujudkan. Sekitar 10 ribu rumah lainnya ditargetkan memperoleh pembiayaan pembangunan senilai Rp2,02 triliun. Fasilitas pembangunan dapat mendukung penyediaan rumah baru sesuai kebutuhan penerima, termasuk ketika masyarakat memiliki lahan tetapi membutuhkan dukungan untuk membangun tempat tinggal. Ketiga bentuk pembiayaan tersebut dirancang untuk merespons tahapan kebutuhan perumahan yang berbeda.
Secara keseluruhan, sasaran dukungan bagi masyarakat mencapai sekitar 117 ribu rumah, dengan nilai pembiayaan Rp19,43 triliun. Angka tersebut menggambarkan cakupan program yang tidak hanya berfokus pada rumah baru, tetapi juga pada perbaikan hunian yang sudah ada. Pembagian pembiayaan renovasi, pembelian, dan pembangunan memberi gambaran tentang besarnya kebutuhan yang ingin dijangkau melalui berbagai jalur. Maruarar menyampaikan bahwa nilai pembiayaan yang ditujukan kepada masyarakat berada di kisaran Rp19 triliun.
Baca juga: Amran Ungkap Dugaan Penyimpangan Beras Fortifikasi yang Rugikan Negara Rp89 Triliun | Belanja Kesehatan Indonesia Capai Rp641 Triliun, Menkes Soroti Penguatan Industri | Penarikan Utang Pemerintah Capai Rp494,3 Triliun hingga September 2026 17 kunjungan