
Jakarta | Pemerintah menyiapkan insentif atau relaksasi pajak dengan nilai sekitar Rp632 triliun untuk 2027. Angka tersebut disampaikan Menteri Keuangan Suahasil Nazara dan diperkirakan setara dengan 2,26% dari produk domestik bruto (PDB) Indonesia. Besarnya alokasi itu menunjukkan bahwa kebijakan perpajakan tidak hanya berkaitan dengan penerimaan negara, tetapi juga dapat digunakan untuk memberi kelonggaran kepada pihak yang menjadi sasaran kebijakan.
Dalam penjelasannya, Suahasil menggambarkan insentif tersebut sebagai tindakan pemerintah yang dengan sengaja tidak memungut pajak atau memberikan pembebasan pajak. Dengan kata lain, relaksasi pajak mengurangi kewajiban yang seharusnya dibayar oleh penerima manfaat sesuai ketentuan yang berlaku. Nilai Rp632 triliun mencerminkan perkiraan besaran dukungan melalui mekanisme tersebut, bukan dana tunai yang dibagikan langsung kepada masyarakat atau pelaku usaha.
Perbandingan dengan PDB membantu memberi gambaran mengenai skala rencana itu. PDB mengukur nilai kegiatan ekonomi suatu negara dalam periode tertentu, sehingga angka 2,26% menunjukkan besarnya nilai insentif jika dibandingkan dengan ukuran ekonomi Indonesia. Namun, perbandingan tersebut tidak berarti bahwa seluruh nilai itu akan menjadi belanja pemerintah. Bentuk kebijakan yang dijelaskan adalah pengurangan atau peniadaan pungutan pajak, sehingga dampaknya berkaitan dengan penerimaan pajak yang tidak dipungut.
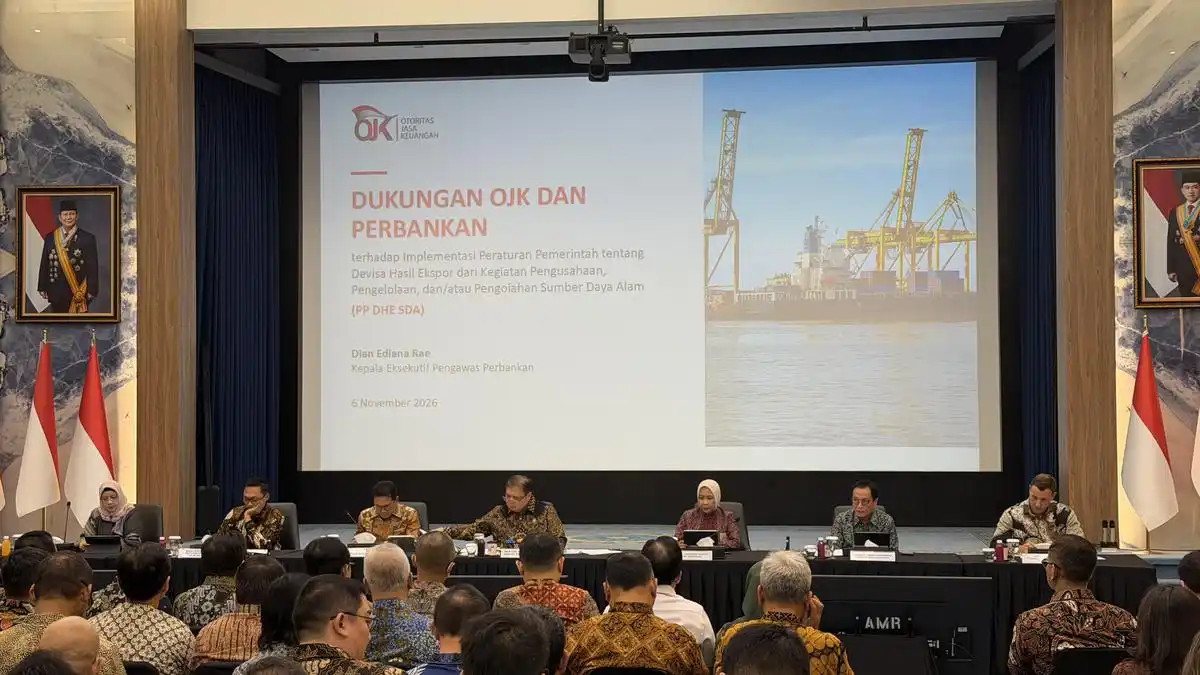
Informasi yang disampaikan mengenai rencana 2027 menekankan nilai total dan cara kerja relaksasi pajak. Rincian mengenai jenis pajak, penerima, persyaratan, maupun sektor yang akan memperoleh fasilitas tidak dijelaskan dalam keterangan tersebut. Karena itu, angka Rp632 triliun sebaiknya dipahami sebagai gambaran awal mengenai skala insentif yang direncanakan, bukan daftar lengkap fasilitas yang sudah ditetapkan. Penjelasan lebih terperinci diperlukan untuk mengetahui bagaimana kebijakan akan dijalankan dan siapa yang memenuhi syarat untuk memanfaatkannya. Sejauh ini, inti pengumuman pemerintah ialah penggunaan pembebasan atau tidak dipungutnya pajak sebagai bentuk dukungan fiskal dengan nilai yang signifikan terhadap PDB.Dalam rapat pimpinan nasional Kadin di Hotel Borobudur, Jakarta, Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa insentif perpajakan disiapkan untuk mendukung berbagai kelompok dan kegiatan ekonomi. Kebijakan tersebut tidak hanya diarahkan kepada perusahaan besar, tetapi juga mencakup rumah tangga, usaha mikro, kecil, dan menengah (UMKM), serta sektor usaha yang membutuhkan dukungan untuk berkembang. Dengan sasaran yang beragam, pemerintah berupaya menjaga aktivitas ekonomi sekaligus membantu masyarakat dan pelaku usaha menghadapi tantangan.
Bagi rumah tangga, dukungan fiskal diharapkan ikut menjaga daya beli. Kemampuan masyarakat untuk mempertahankan konsumsi berperan penting dalam menopang permintaan barang dan jasa, yang selanjutnya menjadi salah satu penggerak kegiatan usaha. Karena itu, insentif dinilai memiliki fungsi lebih luas daripada sekadar keringanan pajak bagi penerima langsung. Kebijakan tersebut juga dapat membantu menjaga kesinambungan hubungan konsumsi, produksi, dan kesempatan ekonomi.
UMKM dan dunia usaha turut menjadi perhatian karena keduanya berkontribusi terhadap kegiatan ekonomi dan penciptaan lapangan kerja. Dukungan perpajakan dapat memberi ruang bagi pelaku usaha untuk mengelola beban, melanjutkan operasional, serta mempertimbangkan pengembangan kapasitas. Namun, penerapannya perlu memperhatikan kondisi dan kebutuhan masing-masing kelompok. Pendekatan yang sesuai dapat membuat manfaat kebijakan lebih relevan, tanpa mengabaikan tujuan untuk mendorong pertumbuhan yang berkelanjutan.
Suahasil juga menekankan pentingnya mempertimbangkan karakteristik tiap sektor dalam merancang dukungan. Kebutuhan industri manufaktur, pertanian, dan bidang usaha lainnya tidak selalu sama, sehingga kebijakan perlu disesuaikan dengan tantangan dan potensi produktivitas masing-masing. Pertimbangan tersebut diharapkan membantu perusahaan meningkatkan efisiensi, memperkuat daya saing, dan menjaga keberlanjutan investasi. Pada akhirnya, insentif diarahkan agar mampu mendukung pelaku usaha sekaligus memperkuat fondasi pertumbuhan ekonomi, bukan sekadar memberikan keringanan dalam jangka pendek.
Suahasil memperkirakan sektor manufaktur, pertanian, dan perdagangan akan menjadi kelompok yang banyak memanfaatkan insentif pajak pada 2027. Perkiraan itu disampaikan dalam konteks rencana pemberian insentif dengan nilai sekitar Rp632 triliun. Namun, proyeksi tersebut bukan kepastian mengenai besaran manfaat yang akan diterima setiap sektor maupun tingkat pemanfaatannya. Realisasi tetap bergantung pada pelaksanaan kebijakan dan penggunaan fasilitas oleh wajib pajak.
Perkiraan untuk 2027 juga dapat dibaca dengan melihat pola pemanfaatan insentif pada 2026 sebagaimana disampaikan dalam sumber. Pada tahun tersebut, manufaktur, pertanian, dan perdagangan termasuk sektor yang banyak menggunakan fasilitas perpajakan. Pola itu menjadi salah satu rujukan untuk memperkirakan sektor yang berpotensi kembali memanfaatkan insentif pada tahun berikutnya. Dengan demikian, penyebutan ketiga sektor mencerminkan kecenderungan penggunaan yang telah terlihat, bukan penetapan bahwa alokasi atau pemanfaatan pada 2027 akan sama persis.
Perlu dibedakan nilai insentif yang disiapkan pemerintah dan nilai yang benar-benar digunakan. Angka Rp632 triliun menggambarkan besaran insentif yang direncanakan untuk 2027, sedangkan perkiraan sektoral menunjukkan kelompok yang dipandang berpotensi memanfaatkannya. Informasi tersebut tidak dengan sendirinya merinci porsi untuk manufaktur, pertanian, atau perdagangan. Karena itu, angka per sektor maupun urutan penerima manfaat tidak dapat disimpulkan hanya dari proyeksi yang disampaikan.
Bagi pelaku usaha dan pengamat, perkembangan pemanfaatan fasilitas pada 2026 dapat menjadi konteks untuk mengikuti kebijakan tahun berikutnya. Meski demikian, proyeksi Suahasil tetap perlu dipahami sebagai perkiraan berdasarkan pola yang ada, bukan jaminan bahwa ketiga sektor akan menjadi pengguna terbesar pada 2027. Rincian lebih lanjut mengenai skema, sasaran, dan realisasi insentif akan membantu menjelaskan bagaimana rencana tersebut diterapkan.
Rencana insentif pajak sebesar Rp632 triliun untuk 2027 dapat dibandingkan dengan estimasi belanja perpajakan pada 2026, yakni Rp576,4 triliun atau setara 2,24% dari produk domestik bruto (PDB). Secara nominal, angka yang disiapkan untuk 2027 lebih tinggi Rp55,6 triliun. Perbandingan ini memberi gambaran skala dukungan fiskal, tetapi kedua angka tersebut merujuk pada tahun dan penyajian kebijakan yang berbeda. Karena itu, kenaikan nominal tidak dengan sendirinya menjelaskan perubahan jenis fasilitas, penerima, maupun dampak ekonomi. Rincian kebijakan 2027 perlu dibaca berdasarkan informasi resmi tersendiri.
Dalam estimasi 2026, manufaktur menjadi penerima terbesar di sektor yang dirinci, dengan nilai insentif Rp137,2 triliun. Sektor pertanian tercatat memperoleh Rp60,5 triliun, sedangkan perdagangan Rp55,3 triliun. Selisih yang cukup besar manufaktur dan dua sektor tersebut menunjukkan bobot dukungan pajak yang diarahkan kepada kegiatan industri pengolahan. Namun, angka sektoral ini merupakan bagian dari estimasi belanja perpajakan, bukan ukuran langsung atas dana tunai yang disalurkan kepada perusahaan. Belanja perpajakan menggambarkan potensi penerimaan negara yang tidak dipungut karena adanya perlakuan atau fasilitas pajak tertentu.
Contoh fasilitas yang berlaku atau diperhitungkan dalam konteks 2026 mencakup tax holiday bagi industri pionir di industri pengolahan dan fasilitas tarif efektif PPN 11/12. Terdapat pula pembebasan PPh atas dividen, PPN tidak dikenakan atas jasa angkutan umum, serta PPh final atas pengalihan tanah atau bangunan dan jasa konstruksi. Ragam fasilitas tersebut menyasar kegiatan dan transaksi yang berbeda, sehingga manfaatnya tidak hanya berkaitan dengan manufaktur. Daftar ini berfungsi sebagai ilustrasi kebijakan yang mendasari estimasi 2026, bukan daftar insentif baru untuk 2027. Dengan membedakan kedua periode, pembaca dapat memahami perbandingan nilai tanpa menganggap seluruh fasilitas tahun sebelumnya otomatis berlanjut atau menjadi bagian dari rancangan tahun berikutnya.
Baca juga: Penarikan Utang Pemerintah Capai Rp494,3 Triliun hingga September 2026 | Kapitalisasi pasar di BEI meningkat Rp74 triliun dibanding pekan sebelumnya | Tiga Laga Kandang Persib di Si Jalak Harupat Disiapkan dengan Pengamanan Maksimal 500 kunjungan