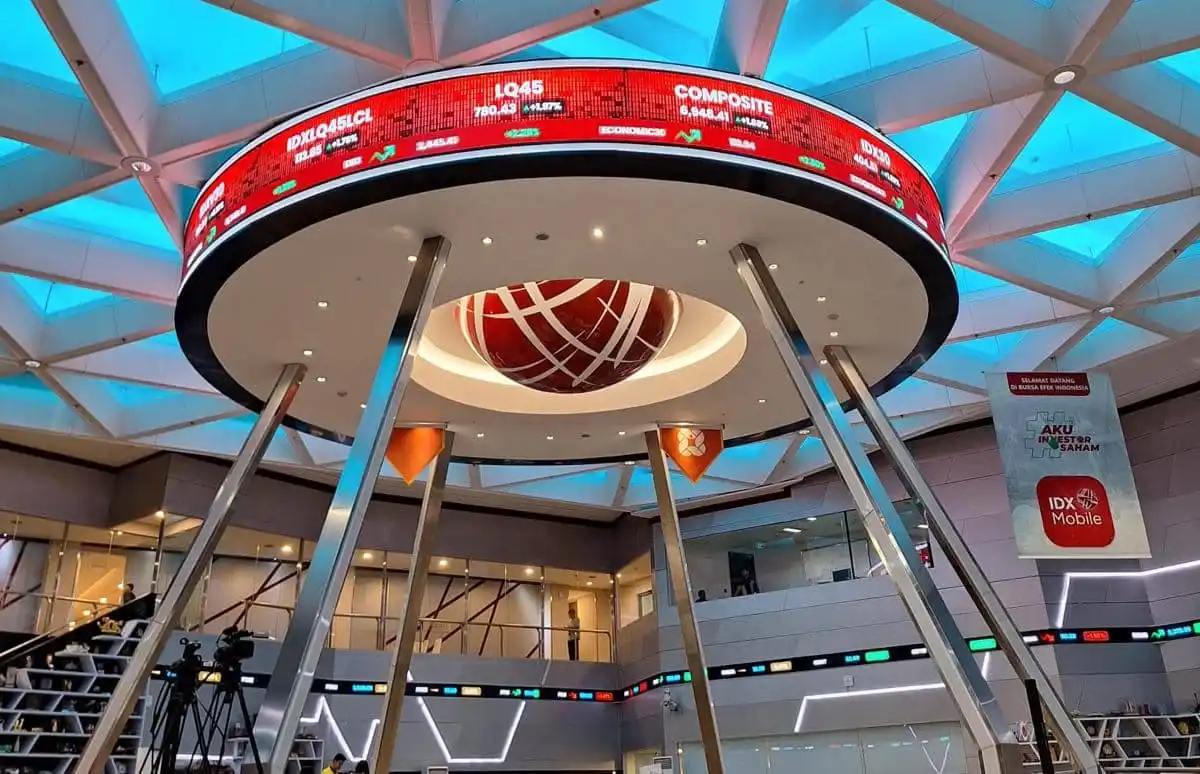
Jakarta | MSCI mengusulkan perubahan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market. Usulan ini berkaitan dengan penilaian MSCI terhadap kondisi dan karakteristik pasar, termasuk aksesibilitas serta mekanisme yang mendukung kegiatan investasi. Perubahan tersebut, apabila diterapkan, akan menempatkan Indonesia dalam kategori tersendiri, bukan lagi kelompok pasar berkembang yang menjadi bagian dari klasifikasi indeks global MSCI. Namun, pengumuman ini masih berupa usulan untuk dikonsultasikan, bukan keputusan final atau perubahan status yang telah berlaku.
Sebelum menentukan hasil akhir, MSCI membuka konsultasi dengan pelaku pasar untuk memperoleh masukan mengenai usulan tersebut. Peserta konsultasi dapat menyampaikan tanggapan terkait pertimbangan klasifikasi dan dampak yang mungkin timbul bagi investor maupun pasar Indonesia. Proses ini memberi ruang bagi berbagai pihak untuk mengemukakan pandangan sebelum MSCI menyelesaikan peninjauannya. Karena itu, status Indonesia tetap perlu dipahami berdasarkan klasifikasi yang berlaku saat ini sampai MSCI mengumumkan keputusan resmi, bukan berdasarkan kemungkinan yang sedang dibahas.
Dalam pengumuman pada 16 Oktober 2026, MSCI menyatakan bahwa keputusan akhir dijadwalkan diumumkan paling lambat 30 Juni 2027. Pengumuman tersebut juga menyebutkan kemungkinan adanya pembaruan sementara mengenai tanggapan yang diterima dari peserta konsultasi. Pembaruan semacam itu dapat memberikan gambaran tentang perkembangan proses, tetapi tidak dengan sendirinya berarti bahwa usulan telah disetujui atau mulai diterapkan. Pelaku pasar dan investor sebaiknya membedakan tahap konsultasi, pembaruan proses, dan keputusan final. Dengan demikian, wacana perubahan dari emerging market ke standalone market masih berada dalam tahap peninjauan. Hasil akhirnya bergantung pada evaluasi MSCI setelah mempertimbangkan masukan yang disampaikan dalam konsultasi, serta informasi yang relevan bagi penilaian klasifikasi. Hingga tenggat pengumuman tersebut, belum tepat menyebut Indonesia telah resmi berpindah kategori. Informasi lanjutan dari MSCI akan menjadi rujukan penting untuk memahami apakah usulan diteruskan, diubah, atau tidak diberlakukan.
Usulan MSCI terhadap pasar saham Indonesia berangkat dari perhatian investor pada kemudahan dan kepastian untuk berinvestasi. Investor global menilai pasar tidak hanya berdasarkan ukuran atau kinerja indeks, tetapi juga pada ketersediaan informasi yang dapat dipercaya, aturan yang konsisten, serta proses transaksi yang berjalan tertib. Jika informasi penting sulit diperoleh atau tidak cukup rinci, pelaku pasar dapat kesulitan menilai risiko, menentukan harga wajar, dan mengambil keputusan secara efisien. Kondisi tersebut pada akhirnya berpengaruh terhadap keyakinan investor untuk menanamkan modal, baik melalui saham tertentu maupun pasar secara keseluruhan.
Salah satu pokok perhatian ialah transparansi struktur kepemilikan saham. Informasi mengenai pemegang saham, porsi kepemilikan publik, dan hubungan pihak-pihak yang memiliki kepentingan perlu tersedia secara jelas dan dapat diverifikasi. Ketidakjelasan dalam data kepemilikan dapat menyulitkan investor untuk mengukur saham yang benar-benar tersedia untuk diperdagangkan, atau free float, secara akurat. Hal ini juga dapat memengaruhi penilaian atas likuiditas, kapasitas investasi, dan representasi emiten dalam indeks. Bagi penyedia indeks seperti MSCI, keterbandingan serta konsistensi data lintas perusahaan merupakan unsur penting dalam menentukan apakah suatu pasar dapat diakses secara transparan dan efisien oleh investor internasional.
Dalam tinjauan klasifikasi pasar pada Juni 2026, sejumlah pelaku pasar mempertanyakan tingkat investabilitas pasar Indonesia, termasuk keandalan data dan kemudahan pelaksanaan transaksi. Perhatian turut tertuju pada dugaan praktik perdagangan terkoordinasi yang dapat memengaruhi pembentukan harga atau aktivitas saham tertentu. Namun, dugaan tersebut harus dipahami sebagai kekhawatiran yang memerlukan pemeriksaan dan bukti, bukan fakta yang telah dipastikan. Pembedaan ini penting agar pembahasan tetap berimbang dan tidak menyimpulkan pelanggaran sebelum ada verifikasi oleh pihak berwenang. Secara lebih luas, evaluasi MSCI mencerminkan kebutuhan untuk meningkatkan keterbukaan informasi, memperkuat pengawasan, dan memastikan mekanisme pasar dapat dipercaya. Perbaikan pada aspek-aspek itu berpotensi membantu investor menilai risiko secara lebih tepat, sekaligus mendukung akses investasi yang konsisten bagi pelaku domestik maupun global.Regulator pasar modal Indonesia telah mengumumkan sejumlah langkah untuk memperkuat keterbukaan informasi dan memperbaiki akses investor terhadap data kepemilikan saham. Salah satu rencana utama adalah membuka informasi pemegang saham dengan kepemilikan di atas 1 persen. Ambang ini dimaksudkan untuk memberi gambaran yang lebih luas mengenai struktur kepemilikan emiten, sehingga investor dapat menilai konsentrasi dan perubahan kepemilikan secara lebih terukur. Regulator juga merencanakan klasifikasi investor yang lebih terperinci. Pengelompokan yang lebih jelas diharapkan membantu pengguna data membedakan karakter pemegang saham dan memahami partisipasi berbagai kelompok investor di pasar.
Langkah lain mencakup pelaporan high shareholding concentration (HSC), yakni informasi mengenai tingkat konsentrasi kepemilikan saham pada emiten tertentu. Pelaporan ini dapat membantu mengidentifikasi saham dengan kepemilikan yang terkumpul pada sejumlah kecil pemegang saham, serta memberi konteks tambahan dalam menilai ketersediaan saham untuk diperdagangkan. Selain itu, regulator telah menyampaikan peta jalan untuk menaikkan batas minimum free float menjadi 15 persen. Peningkatan porsi saham yang tersedia bagi publik berpotensi mendukung likuiditas dan memperluas kesempatan partisipasi investor. Namun, dampak nyata dari kebijakan-kebijakan tersebut bergantung pada pelaksanaan, cakupan data, dan konsistensi penerapannya di seluruh emiten.
Perbedaan pengumuman reformasi dan hasil yang dapat diamati menjadi perhatian dalam penilaian MSCI. MSCI mencatat bahwa investor institusional masih menginginkan implementasi yang konsisten, disertai bukti bahwa perubahan menghasilkan dampak yang signifikan dan berkelanjutan. Dengan kata lain, aturan atau rencana baru belum dengan sendirinya menjawab kekhawatiran mengenai transparansi dan aksesibilitas pasar. Menurut penilaian MSCI, kemajuan sejauh ini belum terlihat secara memadai dan konsisten di seluruh pasar saham Indonesia. Karena itu, keberhasilan reformasi akan dinilai bukan hanya dari kebijakan yang diumumkan, melainkan juga dari keteraturan publikasi informasi, penerapan yang merata, serta perubahan yang dapat diverifikasi dari waktu ke waktu. Proses pemantauan dan evaluasi berkelanjutan diperlukan agar investor dapat memastikan bahwa keterbukaan meningkat dalam praktik, bukan sekadar tercantum dalam rencana. Konsistensi tersebut juga penting untuk membangun kepercayaan terhadap kualitas data pasar dan kepastian akses bagi seluruh pelaku.
Dalam penilaiannya, MSCI menyebut kekhawatiran mendasar terhadap pasar saham Indonesia masih berkaitan dengan disfungsi pasar dan belum memadainya bukti bahwa aturan ditegakkan secara efektif. Persoalan tersebut dinilai lebih luas daripada sekadar keterbatasan teknis atau administratif. Ketika ketentuan sudah tersedia, tetapi penerapannya belum terlihat konsisten dan dapat diverifikasi, investor tetap menghadapi ketidakpastian mengenai perlindungan, keteraturan transaksi, serta kualitas pembentukan harga. Karena itu, MSCI menyoroti pentingnya bukti nyata atas pengawasan dan penindakan, bukan hanya pengumuman kebijakan atau komitmen untuk melakukan perbaikan.
MSCI juga berpandangan bahwa klasifikasi Indonesia sebagai emerging market tidak lagi sepenuhnya mencerminkan kondisi pasar domestik menurut penilaiannya. Kategori tersebut memberi gambaran tentang aksesibilitas, keterbukaan, dan fungsi pasar yang diharapkan investor internasional dari suatu pasar berkembang. Namun, jika kekhawatiran mengenai mekanisme pasar dan efektivitas penegakan aturan masih belum terjawab, label itu dapat dianggap tidak selaras dengan pengalaman serta risiko yang mereka hadapi. Penilaian tersebut merupakan pandangan MSCI berdasarkan kerangka evaluasinya, dan bukan dengan sendirinya keputusan final mengenai perubahan status Indonesia.
Masukan yang diterima dari pelaku pasar turut memperlihatkan bahwa penurunan status menjadi frontier market pun dinilai belum cukup menggambarkan tingkat persoalan yang diidentifikasi. Pandangan ini menunjukkan bahwa perdebatan tidak hanya berkisar pada pilihan dua klasifikasi, melainkan juga pada apakah kategori yang tersedia mampu mencerminkan kondisi dan risiko pasar secara memadai.