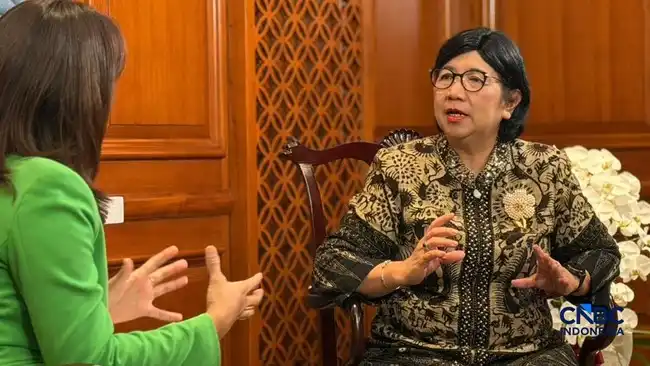
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Bank Indonesia mengingatkan perbankan agar tidak menempatkan dana dalam jumlah besar pada instrumen surat berharga, terutama Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI), lalu menggunakan kepemilikan tersebut sebagai alasan untuk tidak memperluas penyaluran kredit. Imbauan ini disampaikan Gubernur Bank Indonesia Destry Damayanti dalam wawancara eksklusif dengan Central Banking yang dikutip pada Kamis, 8 Oktober 2026.
Perhatian Bank Indonesia tertuju pada bank yang memiliki penempatan dana besar pada SBN dan SRBI, tetapi penyaluran kreditnya masih minim. Kondisi tersebut menjadi perhatian karena dana yang ditempatkan pada instrumen surat berharga semestinya tidak menghambat perbankan dalam menjalankan fungsi intermediasi. Bank tetap diharapkan memperluas penyaluran kredit sesuai dengan kapasitas dan perannya dalam mendukung aktivitas perekonomian.
Destry menekankan agar kepemilikan surat berharga tidak dijadikan dasar untuk menahan ekspansi kredit. Dalam konteks ini, Bank Indonesia melihat adanya kebutuhan untuk menjaga keseimbangan penempatan dana pada instrumen keuangan dan penyaluran pembiayaan kepada masyarakat serta dunia usaha. Bank dengan kepemilikan SBN dan SRBI yang besar, namun belum menyalurkan kredit secara memadai, menjadi kelompok yang secara khusus mendapat perhatian.
Pernyataan tersebut menegaskan arah perhatian Bank Indonesia terhadap perilaku perbankan dalam mengelola dan menyalurkan dana. Penempatan pada SBN maupun SRBI tetap disebut dalam konteks kebijakan yang perlu dicermati apabila dilakukan dalam jumlah besar sementara kredit yang disalurkan masih terbatas. Dengan demikian, bank diingatkan untuk tidak menjadikan portofolio surat berharga sebagai pengganti penyaluran kredit atau alasan untuk memperlambat perluasan pembiayaan.
Bank yang menempatkan dana secara berlebihan pada Surat Berharga Negara (SBN) atau Sekuritas Rupiah Bank Indonesia (SRBI) tidak otomatis memperoleh insentif dari Bank Indonesia (BI). Perlakuan tersebut berkaitan dengan tujuan utama kebijakan insentif Giro Wajib Minimum (GWM), yaitu mendorong perbankan meningkatkan penyaluran kredit atau pembiayaan kepada perekonomian, bukan sekadar mengalihkan likuiditas ke instrumen keuangan.
Dalam skema ini, bank yang memenuhi dasar kebijakan dapat memperoleh pengurangan GWM hingga 2 persen. Namun, fasilitas tersebut tidak diberikan kepada bank yang lebih banyak menempatkan dananya pada SBN atau SRBI tanpa diimbangi pertumbuhan kredit. Dengan demikian, kepemilikan surat berharga menjadi salah satu hal yang diperhatikan dalam menilai apakah bank benar-benar menjalankan tujuan insentif yang ditetapkan oleh BI.
Destry menjelaskan bahwa penempatan dana pada surat berharga pada dasarnya tetap merupakan aktivitas yang diperbolehkan. Persoalannya muncul ketika penempatan itu dilakukan secara berlebihan, sementara fungsi intermediasi bank melalui penyaluran kredit tidak berjalan secara memadai. Dalam kondisi tersebut, bank dinilai belum memenuhi dasar untuk menerima pengurangan GWM karena likuiditas yang tersedia belum cukup disalurkan kepada sektor riil.
Oleh karena itu, kebijakan ini tidak dimaksudkan untuk melarang bank memiliki SBN maupun SRBI. BI hanya membedakan kepemilikan surat berharga sebagai bagian dari pengelolaan likuiditas dan penempatan yang mengurangi dorongan untuk menyalurkan kredit. Bank tetap dapat menjaga portofolio surat berharga, tetapi perlu menunjukkan kontribusi intermediasi yang sesuai dengan tujuan kebijakan.
Mekanisme tersebut membuat insentif GWM berfungsi sebagai dorongan agar dana perbankan lebih produktif. Pengurangan GWM bukan hak yang melekat pada seluruh bank, melainkan fasilitas yang dikaitkan dengan perilaku penyaluran kredit dan pemenuhan kriteria yang ditetapkan. Bank yang tidak menyeimbangkan kepemilikan SBN atau SRBI dengan kredit tidak memperoleh potongan 2 persen tersebut.
Bank yang menempatkan dana pada Surat Berharga Negara (SBN) atau Sekuritas Rupiah Bank Indonesia (SRBI) dalam jumlah terbatas dan tetap mencatatkan penyaluran kredit yang memadai berpeluang memperoleh insentif Giro Wajib Minimum (GWM). Dalam skema ini, pengurangan GWM dapat mencapai hingga 2 persen, dengan tetap memperhatikan ketentuan dan indikator yang ditetapkan Bank Indonesia. Insentif tersebut diberikan kepada perbankan yang mampu menjaga keseimbangan pengelolaan likuiditas melalui instrumen surat berharga dan dukungan terhadap pembiayaan di sektor riil.
Kebijakan itu tidak berarti setiap bank yang memiliki SBN atau SRBI otomatis mendapatkan keringanan. Bank perlu menunjukkan bahwa kepemilikan surat berharga tidak dilakukan secara berlebihan serta diiringi kinerja lending yang cukup baik. Penilaian tersebut penting karena dana yang ditempatkan pada instrumen aman dan likuid memang dapat membantu stabilitas bank, tetapi penempatan yang terlalu besar berpotensi mengurangi ruang bagi penyaluran kredit kepada rumah tangga dan dunia usaha.
Perbedaan perlakuan terlihat pada profil masing-masing bank. Bank dengan porsi SBN atau SRBI yang sangat tinggi, sementara pertumbuhan kreditnya lemah, tidak berada pada posisi yang sama dengan bank yang menjaga penempatan surat berharga pada tingkat wajar dan tetap aktif menyalurkan pembiayaan. Kelompok pertama dinilai lebih perlu mendorong intermediasi, sedangkan kelompok kedua telah menunjukkan kombinasi pengelolaan likuiditas dan fungsi penyaluran dana yang lebih seimbang.
Dengan demikian, insentif GWM berfungsi sebagai dorongan agar dana perbankan tidak hanya tersimpan dalam portofolio surat berharga. Keringanan tersebut diharapkan mendorong bank memperluas kredit secara sehat, tanpa mengabaikan prinsip kehati-hatian dan kebutuhan menjaga likuiditas. Semakin baik keterkaitan penempatan SBN atau SRBI yang terukur dan penyaluran kredit, semakin besar peluang bank memenuhi kriteria insentif yang ditetapkan.
Kebijakan Likuiditas Makroprudensial (KLM) baru yang diungkapkan Bank Indonesia (BI) menetapkan batas kepemilikan surat berharga sebagai salah satu syarat pemberian insentif bagi perbankan. Melalui kebijakan ini, bank dapat memperoleh pengurangan kewajiban giro pada BI atau Giro Wajib Minimum (GWM) paling tinggi sebesar 2 persen dari dana pihak ketiga (DPK). Insentif tersebut diarahkan kepada bank yang menyalurkan likuiditas dan kredit secara lebih aktif, sekaligus menjaga proporsi kepemilikan surat berharga dalam batas yang telah ditentukan.
Acuan utama dalam kebijakan ini adalah rasio kepemilikan surat berharga sebesar 19 persen. Surat berharga yang diperhitungkan mencakup Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI). Bank dengan rasio kepemilikan SBN dan SRBI di atas 19 persen tidak dapat memperoleh insentif KLM berupa pengurangan GWM. Ketentuan tersebut dimaksudkan untuk mencegah likuiditas perbankan terlalu banyak terserap ke dalam instrumen surat berharga, terutama apabila kondisi itu mengurangi ruang bank untuk menyalurkan pembiayaan kepada sektor riil.
Sebaliknya, bank yang memiliki rasio kepemilikan surat berharga di bawah 19 persen dapat menerima insentif pengurangan GWM hingga 2 persen dari DPK, sepanjang memenuhi ketentuan lain yang ditetapkan BI. Dengan berkurangnya dana yang harus ditempatkan sebagai giro di BI, bank memperoleh ruang likuiditas yang lebih besar untuk memperluas penyaluran kredit. Skema ini juga memberikan dorongan agar bank mengelola aset secara lebih seimbang kepemilikan surat berharga dan pembiayaan kepada nasabah.
Tujuan kebijakan tersebut adalah mengurangi segmentasi likuiditas antarbank. Dalam praktiknya, likuiditas dapat lebih banyak terkonsentrasi pada bank besar, sementara bank kecil menghadapi keterbatasan sumber dana untuk mendukung ekspansi kredit. Dengan mengaitkan insentif GWM pada komposisi kepemilikan surat berharga, BI mendorong distribusi likuiditas dari bank besar kepada bank kecil melalui pasar uang dan saluran intermediasi lainnya. Pada akhirnya, kebijakan KLM diharapkan memperkuat transmisi kebijakan moneter, memperluas akses pembiayaan, dan mendukung pertumbuhan ekonomi secara lebih merata.