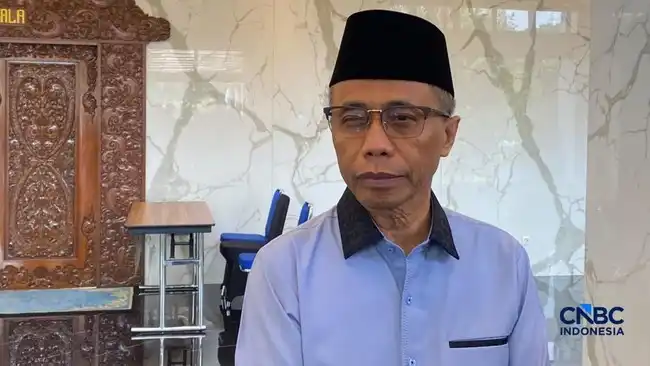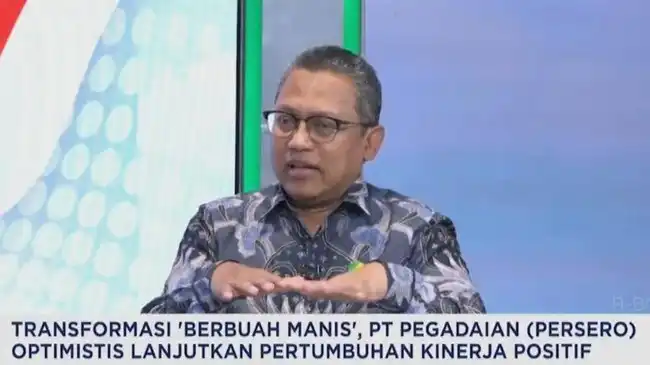
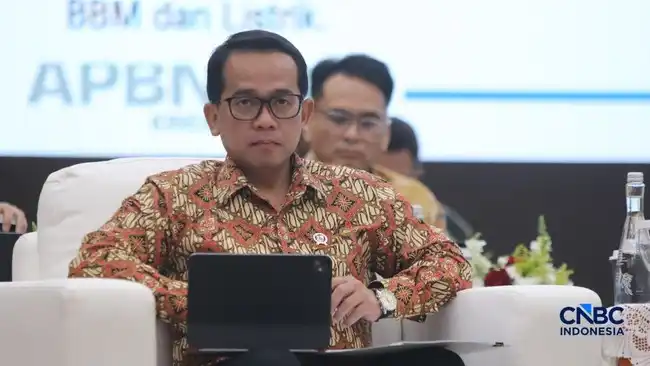
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman menjelaskan bahwa perdagangan aset keuangan kripto melibatkan beberapa ranah kebijakan yang berbeda. Karena itu, tanggung jawab pengaturan tidak berada pada satu lembaga atau pihak saja. Kementerian Keuangan, Otoritas Jasa Keuangan (OJK), dan ulama memiliki peran masing-masing sesuai kewenangan serta bidang keahliannya. Pembagian ini membantu masyarakat memahami bahwa aturan fiskal, pengawasan pasar, dan pertimbangan agama merupakan hal yang berkaitan dengan kripto, tetapi tidak identik satu sama lain.
Kementerian Keuangan berwenang mengatur aspek perpajakan atas transaksi atau kegiatan terkait aset kripto. Fokusnya adalah kebijakan penerimaan negara dan pelaksanaan kewajiban pajak, termasuk ketentuan yang berlaku bagi pelaku pasar. Sementara itu, OJK bertugas mengawasi perdagangan aset keuangan kripto beserta pasarnya. Pengawasan tersebut mencakup tata kelola kegiatan perdagangan dan upaya menjaga agar pasar berjalan sesuai aturan yang ditetapkan. Dengan demikian, kebijakan pajak berada pada ranah fiskal, sedangkan pengawasan perdagangan merupakan bagian dari fungsi regulator sektor keuangan.
Ulama, pada sisi yang berbeda, memberikan panduan mengenai kesesuaian aktivitas atau instrumen kripto dengan prinsip syariah. Penilaian tersebut menggunakan pertimbangan keagamaan dan tidak menggantikan kewenangan lembaga negara dalam menetapkan pajak maupun mengawasi pasar. Pandangan ulama dapat menjadi rujukan bagi masyarakat yang ingin mempertimbangkan aspek syariah sebelum bertransaksi, tetapi bukan penentu atas kewajiban fiskal yang berlaku. Sebaliknya, adanya pungutan pajak tidak dengan sendirinya menjawab apakah suatu transaksi dibolehkan atau sesuai dengan ketentuan agama.
Pemisahan ranah ini penting agar diskusi publik tidak mencampuradukkan pertanyaan yang berbeda. Pajak mengatur kewajiban kepada negara, pengawasan OJK berhubungan dengan tata kelola dan perlindungan dalam perdagangan, sedangkan panduan ulama membahas aspek syariah. Oleh sebab itu, kebijakan pajak tidak semestinya diperlakukan sebagai penilaian agama, begitu pula pandangan keagamaan tidak serta-merta mengubah ketentuan perpajakan. Masyarakat dapat menelaah setiap aspek melalui sumber dan otoritas yang relevan, serta memahami bahwa ketiga peran tersebut dapat berjalan berdampingan tanpa saling mengambil alih kewenangan.Menteri Agama Nasaruddin Umar menjelaskan bahwa pemungutan pajak atas transaksi kripto tidak serta-merta dapat dimaknai sebagai dukungan negara terhadap seluruh aktivitas yang berlangsung di dalamnya. Dalam pandangannya, kewajiban pajak dan penilaian atas sifat atau dampak suatu kegiatan merupakan dua hal berbeda. Pajak bekerja dalam ranah administrasi fiskal, sedangkan pertanyaan mengenai risiko, kepatuhan, dan kesesuaian aktivitas tertentu membutuhkan penilaian tersendiri. Karena itu, adanya pungutan tidak dengan sendirinya menjadi pengesahan menyeluruh atas setiap bentuk perdagangan, produk, atau perilaku yang mungkin muncul di ekosistem kripto. Pernyataan ini menekankan pentingnya membedakan pengelolaan transaksi yang tercatat dari legitimasi atas semua praktik di sekitarnya.
Nasaruddin juga memandang pajak sebagai instrumen untuk mencatat dan mengawasi aktivitas ekonomi. Melalui pencatatan, transaksi dapat masuk ke dalam kerangka administrasi yang lebih terukur, sementara pengawasan membantu negara memperoleh gambaran mengenai kegiatan yang berlangsung. Fungsi tersebut dinilai relevan dalam ruang kripto yang memiliki risiko tinggi bagi masyarakat. Pergerakan nilai yang cepat, perubahan kondisi pasar, serta karakter transaksi digital dapat menimbulkan kerentanan bagi sebagian pengguna. Dalam konteks itu, kehadiran negara bukan semata-mata terkait penerimaan pajak, melainkan juga berkaitan dengan upaya membuat aktivitas ekonomi lebih terlihat dan dapat dipantau. Penjelasan tersebut tidak menyatakan bahwa pemungutan pajak menghapus risiko ataupun menjamin keamanan setiap transaksi.
Pembedaan ini penting dalam memahami pembagian peran negara. Pemungutan pajak dapat menjadi bagian dari tata kelola transaksi, sementara pengawasan dan penilaian terhadap risiko memiliki fungsi yang berkaitan tetapi tidak identik. Dengan demikian, masyarakat tidak seharusnya menyamakan kewajiban membayar pajak dengan persetujuan negara atas seluruh kegiatan dalam perdagangan kripto. Pernyataan Nasaruddin terbatas pada fungsi pencatatan dan pengawasan yang dapat dijalankan melalui instrumen fiskal serta kebutuhan menghadirkan peran negara di ruang berisiko. Penjelasan itu tidak dengan sendirinya menetapkan sikap menyeluruh pemerintah terhadap setiap produk, praktik, atau bentuk transaksi kripto. Memahami batas makna tersebut membantu pembaca melihat pajak sebagai salah satu unsur pengaturan, bukan sebagai satu-satunya ukuran penilaian terhadap aktivitas di sektor ini.
Nasaruddin menjelaskan bahwa penentuan halal atau haramnya suatu praktik keuangan, termasuk penggunaan aset kripto, merupakan kewenangan Majelis Ulama Indonesia (MUI). Pembagian peran ini penting dipahami ketika membahas perdagangan kripto di Indonesia. Otoritas terkait dapat menjalankan fungsi pengaturan, pengawasan, atau penegakan aturan sesuai mandatnya, sedangkan penilaian berdasarkan prinsip syariah berada pada lembaga keagamaan yang berwenang. Karena itu, pernyataan mengenai status syariah kripto perlu merujuk pada keputusan MUI, bukan disimpulkan hanya dari pandangan regulator atau pelaku pasar. Penjelasan tersebut membantu masyarakat membedakan persoalan kepatuhan terhadap hukum negara dari penilaian halal dan haram dalam perspektif agama.
Dalam konteks itu, Ijtima Ulama Komisi Fatwa MUI pada 2021 menetapkan bahwa penggunaan kripto sebagai mata uang adalah haram. Keputusan tersebut, sebagaimana disampaikan dalam sumber, mengaitkan larangan itu dengan adanya gharar, yakni ketidakjelasan, serta dharar, yaitu bahaya atau kemudaratan. Kedua konsep tersebut menjadi pertimbangan dalam penilaian syariah terhadap penggunaan kripto untuk fungsi pembayaran. Gharar menunjuk pada unsur ketidakpastian yang dinilai bermasalah dalam transaksi, sementara dharar merujuk pada potensi bahaya. Dengan demikian, keputusan mengenai penggunaan kripto sebagai mata uang tidak semata-mata membahas perubahan harga aset, melainkan juga menilai karakter dan dampak transaksi menurut pertimbangan syariah.
Ijtima Ulama tersebut juga menyatakan bahwa penggunaan kripto sebagai mata uang bertentangan dengan ketentuan hukum yang berlaku di Indonesia. Rujukan yang disebut meliputi Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang dan Peraturan Bank Indonesia Nomor 17 Tahun 2015, yang mengatur kewajiban penggunaan rupiah di wilayah Indonesia. Ketentuan ini menjadi dasar hukum negara yang berbeda dari pertimbangan gharar dan dharar dalam fatwa. Oleh karena itu, pembaca sebaiknya membedakan status kripto sebagai alat pembayaran dari pembahasan mengenai aset kripto untuk tujuan lain. Penjelasan tentang keputusan MUI tersebut tidak dengan sendirinya mencakup seluruh bentuk kegiatan terkait kripto. Untuk memahami batas dan penerapannya, masyarakat perlu merujuk pada keputusan lengkap serta aturan resmi yang relevan.
Dalam pembahasan mengenai pajak, ekonomi digital, aset kripto, dan perspektif syariah, titik temu yang disoroti Nurkholisoh terletak pada kepentingan bersama untuk menjaga kejelasan aturan. Para pihak yang terlibat dapat memiliki mandat dan cara kerja berbeda, tetapi sama-sama berkepentingan agar masyarakat memahami ketentuan yang berlaku. Kejelasan ini penting dalam perdagangan kripto, yang mempertemukan aspek transaksi, kewajiban perpajakan, pengawasan, serta pertimbangan kesesuaian dengan prinsip syariah. Tanpa pemahaman yang memadai, perbedaan ranah tersebut berisiko dianggap sebagai pertentangan atau menimbulkan kebingungan bagi pelaku dan pengguna aset digital.
Nasaruddin menyampaikan pernyataannya dalam seminar internasional pada 15 Oktober 2026, sementara pernyataan Nurkholisoh dikutip pada 16 Oktober 2026. Keduanya muncul dalam rangkaian pembahasan yang mengaitkan perkembangan ekonomi digital dengan kebutuhan pengaturan dan pengawasan. Dalam konteks itu, penekanan pada koordinasi bukan berarti menyatukan seluruh tugas ke dalam satu kewenangan. Koordinasi lebih berkaitan dengan konsistensi pemahaman atas aturan, komunikasi yang memadai, serta kepastian mengenai pihak yang menangani setiap aspek. Dengan demikian, informasi tentang pajak, pengawasan perdagangan, dan perspektif syariah dapat dipahami secara berdampingan tanpa mengaburkan fungsi masing-masing.
Kepentingan bersama tersebut juga mencakup terciptanya perlakuan yang adil dan prosedur yang mudah diikuti.
Baca juga: BULOG Jamin Mutu Bantuan Pangan, Perkuat Pengawasan Pengolahan Beras di Cirebon | Hadiri Peringatan 10 Tahun Hubungan Jiangxi–Indonesia, Bamsoet Dorong Peningkatan Kerja Sama Dari Perdagangan ke Investasi dan Basis Produksi